| |
|
|
Онлайн-тестыТестыМатематика и статистикаЭконометрикавопросы1-15
1. __________________ описывают размер влияния 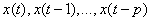 на  .
• регрессионные модели с распределенными лагами
2. Cитуация, при которой нулевая гипотеза была отвергнута, хотя была истинной, носит название:
• ошибки I рода
3. F-статистика для __________________ является в точности квадратом t-статистики для rx, y.
• коэффициента детерминации
4. T-статистика для коэффициента корреляции r определяется как:
• 
5. Автоковариация определяется соотношением 
• 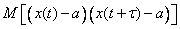
6. Автоковариация члена ряда  с самим собой равна:
• 
7. Автокорреляционная функция принимает значения в пределах
• от -1 до 1
8. Автокорреляция — нарушение __________________ условия Гаусса-Маркова.
• третьего
9. Автокорреляция первого порядка — ситуация, когда случайный член uк коррелирует с:
• Uк-1
10. Автокорреляция представляет тем большую проблему, чем
• меньше интервал между наблюдениями
11. Авторегрессионная схема называется схемой первого порядка, если описываемое __________________ равно 1.
• максимальное запаздывание
12. Аналитические методы выделения неслучайной составляющей основаны на допущении, что ...
• известен общий вид неслучайной составляющей
13. Близко к линии регрессии находится наблюдение, для которого теоретическое распределение случайного члена имеет
• малое стандартное отклонение
14. В авторегрессионной схеме первого порядка uкн = рuк + ek предполагается, что значение ek в каждом наблюдении:
• не зависит от его значений во всех других наблюдениях
15. В авторегрессионной схеме первого порядка зависимость между последовательными случайными членами описывается формулой uk+1 = __________________, где ρ — константа, ek+1 — новый случайный член.
• ρuk + e k+1
|
|
|

 на
 .


 с самим собой равна:

