76. Для отношения RSS2/RSS1 в рамках теста Голдфелда-Квандта проводят тест
• Фишера
77. Для оценки в моделях авторегрессии используется формула
•
78. Для парной регрессии F-статистика рассчитывается по формуле
•
79. Для применения теста Зарембки необходимо
• преобразование масштаба наблюдений у
80. Для проверки нулевой гипотезы H0: b= b0 применяется тест
• Стьюдента
81. Для производственного процесса, описываемого функцией Кобба-Дугласа, увеличение капитала (К) и труда (i) в 4 раза приводит к увеличению объема выпуска (у):
• в 4 раза
82. Для ранжированного временного ряда медиана равна:
•
83. Для ранжированного временного ряда медиана равна:
•
84. Для регрессии второго порядка y = 12+7x1-3x2 отклонение от регрессии наблюдения (х1=2, х2=1, y=20) равно:
• е=3
85. Для стационарного ряда выборочная дисперсия равна:
•
86. Для стационарного ряда выборочное среднее равно:
•
87. Для стационарных временных рядов при величина
• стремится к нулю
88. Для того, чтобы установить влияние категории на коэффициент регрессии при нефиктивной переменной, в модель включают:
• фиктивную переменную для коэффициента наклона
89. Для уравнения регрессии у = 3х — 2 прогнозное значение зависимой переменной, если объясняющая переменная равна 4, — это:
• 10
90. Для уравнения регрессии у=4+2х и наблюденных данных х=4, у=14 остаток в наблюдении равен:
• 2

 в моделях авторегрессии используется формула
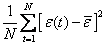
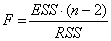
 равна:

 равна:

 выборочная дисперсия равна:
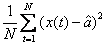

 величина

