| |
|
|
Онлайн-тестыТестыМатематика и статистикаЭконометрикавопросы196-210
196. Нелинейная модель у = f (x), в которой возможна замена переменной z = g (x), приводящая получившуюся модель y = F (z) — к линейной, называется моделью, нелинейной по:
• переменным
197. Необходимость применения специальных статистических методов для обработки экономической информации вызвана __________________ данных.
• стохастической природой
198. Неслучайная составляющая аппроксимируется полиномом степени p, если функция 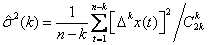
• не меняется после 
199. Несмещенной оценкой параметра модели множественной регрессии s2 (u) является оценка 
• 
200. Несмещенной оценкой теоретической дисперсии является оценка 
• 
201. Несмещенной оценкой теоретической ковариации является оценка
• 
202. Нижнее число степеней свободы F-cтатистики в случае парной регрессии равно:
• n-2
203. Нижний индекс переменной (t-s) означает, что она является:
• лаговой
204. О наличии данной частоты в спектре временного ряда свидетельствует __________________ спектральной плотности.
• пик на графике
205. Область принятия гипотезы — множество значений __________________, при попадании в которое нулевая гипотеза не отвергается.
• оценок параметра
206. Общая (ТSS), объясненная (ESS) и необъясненная (RSS) суммы квадратов отклонений находятся в следующих соотношениях
• TSS = RSS + ESS
207. Обычно прогнозы, получаемые с помощью моделей Бокса-Дженкинса, оказываются на практике __________________ прогнозов, построенных по макроэкономическим моделям.
• не хуже
208. Остатки значений log y __________________ остатков значений y.
• значительно меньше
209. Остаток в i-ом наблюдении по модели парной регрессии y=a+bx равен:
• yi — (a + bxi)
210. Отклонение еi в i-м наблюдении yi от регрессии с двумя объясняющими переменными:
• ei = yi — a — b1x1 — b2x2
|
|
|



