| |
|
|
Онлайн-тестыТестыМатематика и статистикаЭконометрикавопросы226-240
226. Показатель выборочной ковариации позволяет выразить связь между двумя переменными
• единым числом
227. Положительная автокорреляция — ситуация, когда случайный член регрессии в следующем наблюдении ожидается:
• того же знака, что и в настоящем наблюдении
228. Поправка Прайса-Уинстена — метод спасения __________________ в автокорреляционной схеме первого порядка.
• первого наблюдения
229. Порядок модели Бокса-Дженкинса подбирается c помощью анализа поведения функции
• дисперсии 
230. Последовательная разность 3-го порядка имеет вид
• 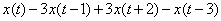
231. При автокорреляции оценка коэффициентов регрессии становится:
• неэффективной
232. При высоком уровне значимости проблема заключается в высоком риске допущения
• ошибки II рода
233. При вычислении t-статистики применяется распределение
• Стьюдента
234. При добавлении объясняющей переменной в уравнение регрессии коэффициент детерминации
• не уменьшается
235. При использовании метода Монте-Карло результаты наблюдения генерируются с помощью
• датчика случайных чисел
236. При использовании уровня значимости, равного 5%, истинная гипотеза отвергается в __________________ случаев.
• 5%
237. При использования обычного МНК наблюдению высокого качества придается вес __________________ наблюдению низкого качества.
• такой же как
238. При отрицательной автокорреляции DW
• >2
239. При положительной автокорреляции DW
• <2
240. При попадании оценки в критическое значение:
• сохраняется неопределенность в отношении гипотезы
|
|
|


