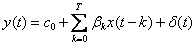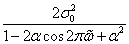Онлайн-тестыТестыМатематика и статистикаЭконометрикавопросы256-270

1-15   ...   226-240   241-255   256-270   271-285   286-300   ...   331-335  


256. Разность между математическим ожиданием оценки и истинным значением оцениваемого параметра называют:
• смещением

257. Ранг наблюдения переменной — номер наблюдения переменной в упорядоченной __________________ последовательности.
• по возрастанию значений наблюдаемой величины

258. Регрессионные модели с распределенными лагами описываются соотношением
•

259. Регрессором в уравнении парной линейной регрессии называется:
• объясняющая переменная

260. Результаты проверки гипотезы H0: b = b0 представляются на __________________ значимости.
• двух уровнях

261. Ряд , сгенерированный моделью СС (1), может быть представлен также в виде модели авторегрессии __________________ порядка.
• бесконечного

262. Свойства коэффициентов регрессии как случайных величин зависят от свойств __________________ уравнения.
• остаточного члена


263. Сглаженное значение вычисляется по формуле
•

264. Сглаживание временного ряда означает устранение
• случайных остатков

265. Ситуация, когда не отвергнута ложная гипотеза, называется:
• ошибкой II рода

266. Скорректированый коэффициент детерминации с ростом числа независимых переменных
• числа испытаний

267. Случайный член n в уравнении y = axb задан
• мультипликативно

268. Совокупность фиктивных переменных — некоторое количество фиктивных переменных, предназначенное для описания
• набора категорий

269. Спектральная плотность марковского процесса равна:
•

270. Спектральная плотность временного ряда определяется через
• автокорреляционную функцию


1-15   ...   226-240   241-255   256-270   271-285   286-300   ...   331-335  

 
  Обратная связь (сообщить об ошибке)  
2010—2025 «sn»